Vous hésitez entre une coopérative et un appartement en copropriété dans l'Upper East Side et vous vous demandez lequel correspond vraiment à votre mode de vie ? Vous n'êtes pas seul. Entre les autorisations du conseil d'administration, les règles de financement et les coûts mensuels, les différences sont réelles et importantes dans ce quartier. En quelques minutes, vous comprendrez comment fonctionne chaque option dans l'UES, ce qu'elle coûte généralement, combien de temps peut prendre la conclusion de la vente et comment ce choix peut affecter la revente et la vie quotidienne. Plongeons-nous dans le vif du sujet.
Le marché de l'Upper East Side en bref
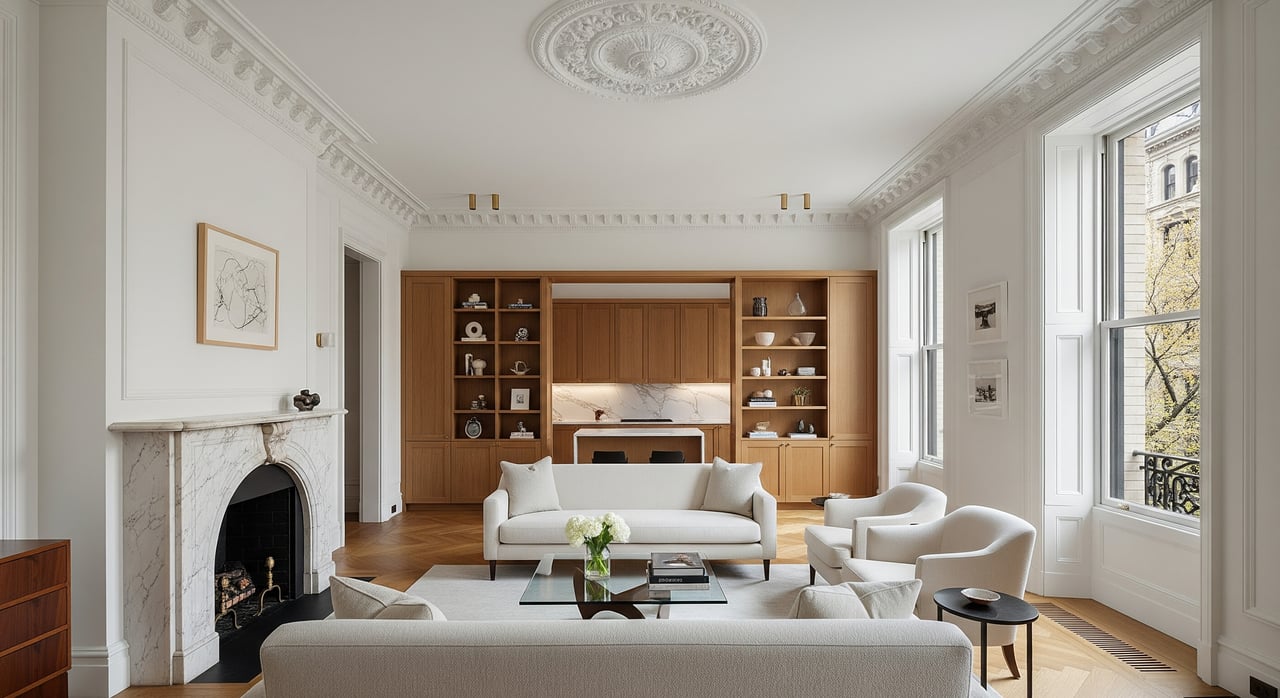
L'Upper East Side est connu pour ses coopératives d'avant-guerre, depuis les élégants immeubles avec ascenseur de la Cinquième Avenue et de Park Avenue jusqu'aux coopératives de style maison de ville de Carnegie Hill. Vous trouverez également des coopératives d'après-guerre et un nombre croissant de copropriétés dans des tours plus récentes, souvent situées le long d'avenues plus larges ou à proximité des axes de transport. Cette diversité vous permet de choisir entre le charme historique et les équipements modernes, souvent à quelques pâtés de maisons les uns des autres.
La demande des acheteurs concerne les résidents de longue date, les personnes souhaitant déménager dans un logement plus petit, les propriétaires de résidences secondaires, ainsi que les acheteurs internationaux et ceux issus du secteur financier. Les copropriétés ont tendance à attirer les investisseurs et les acheteurs qui recherchent des règles plus souples, tandis que les coopératives attirent ceux qui apprécient la stabilité des immeubles et souvent des prix affichés moins élevés. À Manhattan, les copropriétés similaires se négocient généralement à un prix au mètre carré plus élevé que les coopératives, en partie parce qu'elles attirent un plus large éventail d'acheteurs. Cela dit, les coopératives exceptionnelles de l'Upper East Side situées dans des emplacements prisés peuvent atteindre des valeurs élevées. La durée de mise sur le marché varie, en particulier dans le segment du luxe, où les coopératives et les copropriétés peuvent prendre plus de temps à se vendre.
Coopérative ou copropriété : comment fonctionne la propriété
Comprendre la structure juridique vous aidera à planifier votre achat, votre financement et votre stratégie de sortie.
Propriété coopérative
- Vous achetez des parts dans une société coopérative et recevez un bail exclusif pour votre appartement.
- La société est propriétaire du bâtiment ; les actionnaires sont collectivement propriétaires du bien immobilier.
- Un conseil d'administration établit et applique les règles, approuve les acheteurs et les sous-locataires, et supervise les finances de l'immeuble.
Propriété en copropriété
- Vous recevez le titre de propriété d'un logement spécifique et une part indivise dans les parties communes.
- Le conseil d'administration d'une copropriété veille au respect de la déclaration et du règlement intérieur, mais dispose généralement d'un pouvoir discrétionnaire plus limité pour refuser des acheteurs.
- Les clôtures peuvent être plus rapides car les approbations sont généralement plus procédurales.
Financement et autorisations : à quoi s'attendre
Le financement peut être un facteur déterminant pour de nombreux acheteurs d'UES.
Les processus d'approbation diffèrent également. Les conseils d'administration des coopératives exigent généralement la divulgation complète des informations financières, les déclarations fiscales, les relevés bancaires, les lettres de référence et un entretien personnel. Ils peuvent examiner les ratios d'endettement et la provenance des fonds, et un conseil d'administration peut refuser une demande. Prévoyez du temps supplémentaire pour le dossier à soumettre au conseil d'administration, l'entretien et l'approbation, souvent de 2 à 6 semaines ou plus. Les conseils d'administration des copropriétés examinent les acheteurs, mais se concentrent généralement sur leur capacité à conclure la transaction ; leur processus est souvent plus rapide.
Coûts mensuels et taxes : ligne par ligne
Vos dépenses mensuelles ne se limitent pas à votre prêt hypothécaire. Le montant et le mode de paiement varient selon le type de propriété.
Entretien coopératif
- Les frais d'entretien mensuels couvrent généralement les taxes foncières, le personnel, l'entretien des parties communes, l'assurance du bâtiment et souvent certains services publics. Si le bâtiment est grevé d'une hypothèque, le service de la dette est également inclus.
- Les frais d'entretien peuvent sembler plus élevés que les charges communes d'une copropriété, mais ils remplacent souvent des coûts que vous devriez payer séparément dans une copropriété.
Frais de copropriété
- Vous payez mensuellement les charges communes pour l'entretien de l'immeuble et une taxe foncière distincte directement à la ville. Les services publics sont souvent facturés séparément.
- Pour comparer ce qui est comparable, ajoutez les paiements hypothécaires, les taxes foncières, les charges communes et les services publics.
Le traitement fiscal varie également. Les copropriétaires peuvent recevoir des relevés indiquant leur part des intérêts hypothécaires et des taxes foncières, ce qui peut avoir une incidence sur leur déclaration de revenus personnelle. Les propriétaires de copropriétés déduisent les intérêts hypothécaires sur leurs prêts individuels et paient directement les taxes foncières. Étant donné que les déductions et le calendrier diffèrent, consultez un fiscaliste pour obtenir des conseils précis.
Des évaluations spéciales peuvent être effectuées dans les deux types de bâtiments afin de financer des projets d'investissement ou de combler des déficits. Examinez les budgets récents, les soldes des réserves et les procès-verbaux des réunions pour comprendre ce qui pourrait vous attendre.
Mode de vie et règles : différences au quotidien
Les règles façonnent la vie quotidienne et la flexibilité à long terme.
Sous-location et locations
- De nombreuses coopératives UES limitent les sous-locations, exigeant parfois une période minimale de propriété, un plafond sur le pourcentage d'unités louées et l'approbation du conseil d'administration. Cela tend à réduire l'activité des investisseurs et peut favoriser une communauté plus axée sur les résidents.
- Les copropriétés offrent généralement plus de flexibilité en matière de location. Certains immeubles limitent les locations à court terme. Vérifiez toujours la politique de l'immeuble avant de compter sur les revenus locatifs.
Rénovations et transformations
- Les conseils d'administration des coopératives exigent souvent des plans détaillés, des entrepreneurs agréés, des permis et des horaires de travail limités. Ils peuvent être plus restrictifs en ce qui concerne la portée des travaux.
- Les copropriétés sont généralement plus permissives, mais tout travail affectant la structure ou les éléments communs doit tout de même être approuvé.
Règles relatives aux animaux domestiques et au mode de vie
- Les coopératives établissent généralement des politiques relatives aux animaux domestiques et des règles internes pour les parties communes. Les copropriétés autorisent souvent les animaux domestiques, mais avec des directives spécifiques à l'immeuble.
Revente et liquidité sur l'UES
Si vous prévoyez de vendre dans quelques années, tenez compte du nombre d'acheteurs potentiels et des règles relatives aux bâtiments.
- Les copropriétés bénéficient d'une demande plus large, notamment de la part des investisseurs et des acheteurs internationaux. Elles atteignent souvent des prix au mètre carré plus élevés et peuvent se revendre plus rapidement en fonction du cycle du marché.
- Les coopératives attirent un cercle d'acheteurs plus restreint en raison des critères de sélection imposés par le conseil d'administration et des contraintes financières. Cela peut se traduire par des prix affichés plus bas dans certains cas, mais les coopératives bien gérées, à l'architecture remarquable et situées dans des emplacements de choix peuvent conserver leur valeur.
- Dans le segment haut de gamme du marché, les appartements de luxe et les coopératives haut de gamme pourraient connaître des périodes de commercialisation plus longues.
Quelle option correspond à vos objectifs ?
Utilisez vos objectifs et vos contraintes pour guider votre choix.
Vous souhaitez bénéficier d'une flexibilité maximale et d'options de financement plus larges.
- Un appartement en copropriété peut vous convenir, surtout si vous souhaitez avoir la possibilité de louer le logement à l'avenir ou si vous préférez des équipements plus récents avec des autorisations plus simples.
Vous souhaitez une communauté stable et souvent un prix d'entrée moins élevé pour le quartier.
- Une coopérative peut être très attrayante, en particulier dans les immeubles d'avant-guerre avec des agencements et des détails classiques.
Vous financez avec un acompte moins élevé.
- Un appartement en copropriété peut être plus facile à financer avec des ratios prêt/valeur plus élevés, sous réserve de l'accord du prêteur et du promoteur immobilier.
Vous appréciez le caractère architectural et les étapes d'approbation ne vous dérangent pas.
- De nombreuses coopératives immobilières de l'UES offrent de hauts plafonds, une construction solide et des agencements traditionnels, mais il faut savoir que les rénovations peuvent être plus complexes.
Vous êtes un investisseur ou un acheteur d'un pied-à-terre
- Les copropriétés sont généralement plus avantageuses pour les investisseurs, mais il est toujours préférable de vérifier les règles de l'immeuble en matière de location et d'utilisation.
Liste de contrôle de diligence raisonnable pour tout bâtiment UES
Avant de signer, examinez l'état du bâtiment et son règlement avec votre avocat et votre agent immobilier.
Finances et gouvernance
- Les états financiers des deux ou trois dernières années et le budget actuel
- Procès-verbaux des réunions du conseil d'administration des 12 à 24 derniers mois
- Étude des réserves et plans d'amélioration des immobilisations, si disponibles
- Règlements intérieurs et règlements administratifs ; bail exclusif pour les coopératives, déclaration et plan d'offre pour les copropriétés
État du bâtiment et obligations
- Rapports techniques, historique des travaux sur la façade et les ascenseurs, mises à jour concernant la chaudière et le toit
- Toutes les évaluations en cours ou récentes, et les niveaux de réserve
- Couverture d'assurance et franchises
Spécificités de la coopérative
- Statut hypothécaire sous-jacent et son incidence sur l'entretien
- Politique de sous-location, règles applicables aux invités, processus et calendrier des entretiens avec le conseil d'administration
Caractéristiques du condo
- Historique des évaluations et détails de la période de contrôle du promoteur pour les conversions récentes ou les nouveaux bâtiments
- Politique de location à court terme et plafonds de location éventuels
Questions clés pour la partie qui souhaite être cotée en bourse
- Que comprennent exactement les frais mensuels, et les charges sont-elles incluses ?
- Des projets d'investissement sont-ils prévus et comment seront-ils financés ?
- Quel est le délai d'approbation habituel ? Pour les coopératives, y a-t-il eu récemment des refus ?
Attentes en matière de timing
- Les coopératives exigent souvent un délai supplémentaire pour le dossier de candidature et l'entretien, généralement de 2 à 6 semaines, voire plus.
- Les délais peuvent être plus courts pour les copropriétés, mais la souscription du prêteur, les formalités relatives au titre de propriété et l'examen par le conseil d'administration restent applicables.
Remarques du vendeur : timing, prix et stratégie
Votre stratégie en tant que vendeur doit refléter la manière dont les acheteurs évaluent chaque type de propriété sur l'UES.
Travaillez avec un conseiller UES de confiance
Le choix entre une coopérative et une copropriété dans l'Upper East Side ne se résume pas à une question de prix au mètre carré. Il s'agit d'aligner la structure de propriété, le financement, les règles et la revente sur vos objectifs. Un conseiller expérimenté et spécialisé dans le quartier peut vous aider à comparer des immeubles spécifiques, à anticiper la dynamique du conseil d'administration, à modéliser les coûts mensuels réels et à planifier le calendrier approprié.
Si vous souhaitez bénéficier de conseils discrets et multilingues, alliant expertise locale et rayonnement international, contactez BARNES New York afin d'organiser un entretien privé avec nos conseillers multilingues basés à New York.
Foire aux questions
Acheteurs de l'Upper East Side : quelle est la meilleure option pour un premier achat ?
- Cela dépend de votre situation financière et de votre mode de vie. Les copropriétés sont souvent plus faciles à financer et offrent plus de flexibilité en matière de location, tandis que les coopératives peuvent proposer des prix d'achat moins élevés et une plus grande stabilité communautaire, mais nécessitent l'accord strict du conseil d'administration.
Taxes : vais-je payer plus dans un condo que dans une coopérative ?
- Les propriétaires de copropriétés paient directement les taxes foncières, tandis que les frais d'entretien des coopératives comprennent généralement les taxes foncières de l'immeuble. La charge nette et la déductibilité varient, il est donc recommandé de vérifier les détails avec un fiscaliste.
Flexibilité locative : puis-je louer mon logement UES immédiatement ?
- De nombreuses coopératives limitent ou retardent la sous-location et exigent l'accord du conseil d'administration. Les copropriétés sont généralement plus permissives, mais vérifiez toujours la politique de location en vigueur dans l'immeuble.
Investissement : les appartements en copropriété constituent-ils un meilleur investissement dans l'Upper East Side ?
- Les copropriétés attirent généralement un plus grand nombre d'acheteurs et peuvent atteindre des prix plus élevés au mètre carré, ce qui peut faciliter leur revente. Les performances dépendent toutefois de l'emplacement, de la qualité de la construction, des règles et des conditions du marché.
Délai de clôture : les coopératives prennent-elles vraiment plus de temps à conclure ?
- Souvent, oui. L'examen par le conseil d'administration de la coopérative et les entretiens prennent du temps, généralement quelques semaines supplémentaires. Les clôtures de copropriété peuvent être plus rapides, mais les procédures du prêteur et du conseil d'administration s'appliquent toujours.